
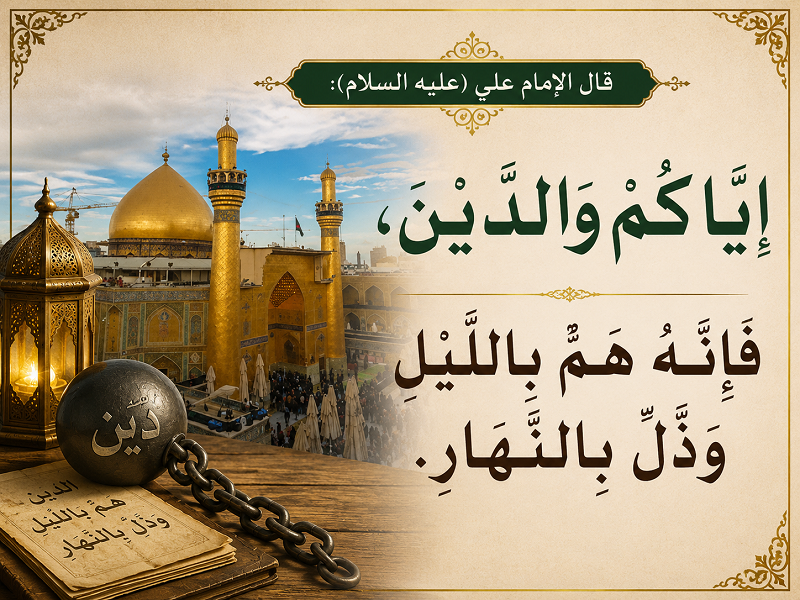
ليس القرض رقمًا ينتقل من يد إلى أخرى، ولا ورقة يوقّعها المدين ثم ينصرف؛ إنّه اقتطاع من مستقبل الإنسان ليعالج به حاضرًا قد يبدو عليلًا. وقد يكون جسرًا يعبر عليه المحتاج إلى برّ الأمان، وقد يكون قيدًا يجرّه خلفه أعوامًا، يأكل من دخله وطمأنينته واستقرار أسرته. وبين هذين الوجهين تتشكّل قصّة القرض في حياة الناس.
والمحيّر في هذه القضيّة أنّك لا تملك أن تتّخذ منها موقفًا واحدًا؛ فالحاجات التي تدفع إلى القرض متباينة بقدر تباين الحياة نفسها. فقد يطرق الدَّيْن باب الإنسان ومعه دواء لمريض، أو سقف لأسرة، أو رأس مال لمشروع، وقد يأتيه في صورة هاتف جديد، أو حفل عابر، أو سياحة قشريّة لا روح فيها، أو تجارة وُلدت في ساعة حماس وماتت عند أوّل امتحان، أو فريسة نصب واحتيال.
ولم يعد القرض شأنًا فرديًّا استثنائيًّا؛ فالأفراد والشركات، بل الدول نفسها، تستدين لتقيم مشاريعها، وتسدّ عجزها، وتستبق مواردها المقبلة. غير أنّ شيوعه لا يجعله مأمونًا؛ فهو سكّين قد يقطع بها الإنسان الخبز لحاجته، وقد يذبح بها مستقبله حين تختلسه منه في ساعة غفلة.
يتجوّل المرء بين معارفه، فيجد موظّفًا يستلم راتبه، لكنّه لا يشعر بأنّه صار ملكه؛ فالقسط سبقه إليه، وصاحب الدَّيْن ينتظره عند باب دائرته، ولا يبقى له بعد أيّام ما يكفي معيشته، فيستدين من جديد. ويجد شابًّا اقترض ليفتح مقهًى يجاري به مقهًى آخر مزدحمًا، من غير أن يحسب حساب الإيجار والكهرباء والعمّال وعدد المنافسين. وبعد أشهر صار المشروع فكّ قرش يلاحقه ليلتهمه، فاقترض مرّة ثانية لينقذ نفسه من الافتراس، فإذا به يفرّ من فم القرش ليقع في أفواه الحيتان.
ويجد رجلًا أغراه طمعه وحبّه للدَّعة شخصٌ يَعِد الناس بربح مضمون في تجارة أو عقار أو عملة. قال له: ضع مالك واسترح، ودعنا نعمل عنك. لم يكن يملك المال، فاقترض حتّى لا تفوته «الفرصة». دُفعت له في البداية أرباح صغيرة، فاطمأنّ، ثم اقترض أكثر، وأدخل أقاربه معه. وبعد مدّة أُغلق المكتب، وتعذّر الاتّصال، فبقي الوعد حبيس الهاتف، وبقي الدَّيْن في الذمّة، وتبدّدت طمأنينته وطمأنينة أسرته.
ويجد آخر دخل عالم البورصة أو العملات من شاشة هاتفه. شاهد مقاطع قليلة، ورأى أرقامًا تصعد وتهبط، فظنّ أنّ التجارة صارت ضغطة زرّ. ربح أوّل مرّة، فنسب الحظّ إلى مهارته، ثم اقترض ليضاعف رأس المال. وما إن انعكس السوق حتّى لم يخسر ماله وحده، بل خسر مالًا سيظلّ يسدّده بعد أن أطفأ التطبيق.
وفي بيت آخر استدان شابّ لزواج أُريد له أن يكون عرضًا يتفاخر به أمام الناس، أكثر من كونه بداية حياة: مهر مرتفع، وذهب، وقاعة، وتصوير، وأثاث يفوق الحاجة، وموكب ينتهي في ليلة كسراب لم يخلّف إلّا صورًا وذكريات. ثم دخل الزوجان بيتهما وقد سبقهما إليه همّ الدَّيْن وذلّ الاعتذار مرّة بعد أخرى. وإذا وقع الخلاف بعد أشهر، وانتهى الزواج بالطلاق، بقيت الأقساط شاهدة على فرح قصير وفراق مكلّف؛ ينتهي الحفل، ولا تنتهي كلفته.
وفي متجر قريب يشتري موظّف هاتفًا وسيّارة وأثاثًا، لا بثمنها، بل بأقساطها. فكلّ قسط يبدو صغيرًا وحده، لكنّ اجتماعها يحاصر الراتب من جهات متعدّدة. وحين يسأل نفسه أين ذهب دخله، يجد أنّه لم يعد يعمل ليعيش، بل ليدفع أثمان أشياء اشتراها في سنوات مضت، وقد يكون مأواها اليوم ساحة الخردة.
هكذا لا يبدأ الدَّيْن دائمًا من الحاجة القاسية، بل قد يبدأ من حلم غير مدروس، أو طمع في ربح سريع، أو رغبة في مجاراة الناس، أو استسهال قسط صغير يخفي وراءه ثمنًا كبيرًا.
ولهذا فإنّ أوّل سبيل للنجاة من فخّ الاقتراض هو الاقتصاد، ثم الاقتصاد. وليس الاقتصاد بخلًا ولا حرمانًا للأسرة، بل قدرة على ترتيب الأولويّات، والتفريق بين الحاجة والرغبة، وبين ما ينبغي شراؤه الآن وما يمكن تأجيله. فالإنسان لا يفتقر دائمًا إلى المال؛ بل قد يفتقر أحيانًا إلى الصبر على ما يريد.
وقد أصبحت الأسواق والإعلانات تبيع الناس شعورًا بالنقص قبل أن تبيعهم السلعة. تقنع الإنسان بأنّ هاتفه لم يعد يليق به، وأنّ أثاثه قديم، وأنّ قيمته تقاس بما يعرضه أمام الآخرين. فإذا لم يكفِ دخله، وجد القسط أمامه مبتسمًا، يقدّم له السلعة اليوم، ويخفي عنه شهورًا أو سنوات من الاستقطاع.
والقدرة على التأجيل ليست نقصًا في المعيشة، بل صورة من صور الحرّيّة. فمن استطاع أن يقول: لا أحتاج هذا الآن، فقد حمى جانبًا من مستقبله.
فإذا اضطرّ الإنسان إلى القرض، اقترض بقدر حاجته، لا بقدر ما يعرضه المقرض عليه، وحسب ما سيدفعه كلّه، لا ما يستلمه اليوم. وعليه أن يسأل: ماذا سيبقى من دخلي بعد القسط؟ وهل أستطيع السداد إذا مرضت، أو انخفض دخلي، أو تأخّر راتبي، أو احتاج أحد أبنائي إلى علاج؟
فالدَّيْن لا يمرض مع صاحبه، ولا يؤجّل نفسه لأنّ ظروفه تغيّرت.
ومن صور الخطر أن يحصل الإنسان على نقد حاضر مقابل مبلغ أكبر في المستقبل، سواء سُمّيت العمليّة قرضًا، أو بيع عملة، أو بيعًا مؤجّلًا، أو اتّخذت صورة أخرى. وقد تكون بعض المعاملات صحيحة من حيث صورتها، وقد لا تكون، لكنّ صحّة الصورة وحدها لا تعني أنّ الإنسان قادر على تحمّلها. فقد يتورّط المرء في معاملة مشروعة تفوق طاقته، كما قد يجمع في أخرى بين العبء المالي والمخالفة.
وهنا يظهر الربا بوصفه واحدة من أخطر آفات الاقتراض؛ فهو الفخّ المهلك الذي يسقط فيه المدين حين تتحوّل حاجته إلى مورد لربح غيره، ويصبح تأخّره سببًا لزيادة ما عليه. يأخذ مبلغًا عاجلًا، ثم يردّه أكبر منه، فإذا عجز مُدّدت المدّة وزيد الدَّيْن، وربّما حُجزت بطاقة راتبه أو أُلزم بوصل جديد. وكلّما ضاق حاله اتّسع ربح الطرف الأقوى.
ولا تكمن خطورة الربا في الزيادة الحسابيّة وحدها، بل في أنّ مصلحة الدائن قد ترتبط باستمرار عجز المدين، وأن يتحمّل المحتاج وحده المرض والخسارة وتراجع الدخل، بينما يبقى المال يلد مالًا لمجرّد مرور الزمن.
وتبدأ دوّامة المديونيّة الحقيقيّة حين يقترض الإنسان ليسدّد قرضًا سابقًا. فهو لا يطفئ الدَّيْن، بل ينقله من يد إلى أخرى، أو يؤجّل ظهوره مقابل عبء جديد. وبعد مدّة لا يعود يسأل: كيف أسدّد كلّ ما عليّ؟ بل: كيف أعبر هذا الشهر؟
وعندئذ لا يبقى الدَّيْن في الدفاتر؛ بل يدخل إلى النوم والطعام والعلاقات، ويوقظ صاحبه ليلًا، ويجعله سريع الغضب، خائفًا من الهاتف والباب وموعد الراتب. وقد يدفعه إلى بيع ما يحتاج إليه، أو قبول عمل مجحف، أو إخفاء التزاماته عن أسرته، أو الاختفاء عنهم أصلًا.
وقد يتجاوز الدَّيْن ذلك كلّه، فيكون بابًا إلى الجريمة. فقد يغيظ الدائنَ مماطلةُ مدينه، ويرى في تأخّره استخفافًا بحقّه أو استهانة بكرامته، فيتحوّل طلب المال إلى تهديد، ثم إلى اعتداء لا تُحمد عقباه. وقد يهرب المدين من حقّ يلاحقه، ويتنقّل بين الأماكن، ويغلق هاتفه، ويزوّر عذرًا أو وثيقة، أو تمتدّ يده إلى مال لا يملكه حتّى يسدّ فمًا لا يكفّ عن مطالبته. وليس القرض هو الذي يأمر بالجريمة، ولكنّ الدَّيْن إذا اجتمع فيه العجز والخوف والغضب وانعدام الضوابط، فقد يدفع الإنسان إلى حافّة لم يكن يتصوّر أنّه سيبلغها.
وربّما بدأ القرض معروفًا بين قريبين، ثم انتهى قطيعة رحم؛ أقرض الأخ أخاه فأبطأ في السداد، ففسّر الدائن التأخّر خيانة، ورآه المدين إذلالًا وكثرة مَنّ. وقد يباعد الدَّيْن بين زوجين حين يخفي أحدهما عن الآخر ما استدانه، أو حين تستنزف الأقساط نفقات البيت، فيتبادلان اللوم حتّى يفسد الدَّيْن ما عجز الفقر نفسه عن إفساده. وقد يورث تباغض الأشقّاء إذا بقي دَيْن الأب أو الشركة أو الميراث بينهم من غير حساب واضح، ويحوّل صداقة طويلة إلى عداوة، أو يجعل الشركاء يتبادلون التخوين حين تختلط أموالهم، ويضيع الحدّ الفاصل بين القرض والشراكة والأمانة.
إنّ للمال قدرة عجيبة على كشف ما تخفيه النفوس؛ فقد يجمع الناس حين يحسنون تدبيره، ويفرّقهم حين تلتبس الحقوق وتضيع البيّنات ويتأخّر الوفاء. وكم من رحم قُطعت من أجل مبلغ كان يسيرًا عند بدايته، وكم من صديقين افترقا لأنّ أحدهما نسي المعروف وتذكّر الدَّيْن، والآخر تذكّر حقّه ونسي العشرة.
ومع ذلك، لم تترك الشرائع أمر القرض نهبًا للطمع والنسيان والغضب، بل أحاطته بمنظومة أخلاقيّة وعمليّة تبدأ قبل تسليم المال، ولا تنتهي إلّا بأداء الحقّ أو الإبراء منه. دعت إلى توثيق الدَّيْن وكتابته وإشهاد الناس عليه، حتّى لا تفسد الذاكرة الحقوق، ولا يتحوّل اختلاف الروايات إلى خصومة. ورغّبت في القرض الحسن لما فيه من تفريج كربة المحتاج وإقالة عثرته، وجعلته بابًا من أبواب التكافل، بل قد يكون في بعض أحوال المحتاج أنفع من صدقة عاجلة تحفظ له ماء وجهه وتمكّنه من قضاء حاجته، ثم ردّ المال إلى صاحبه.
وحرّمت الشرائع أن تتحوّل حاجة المدين إلى وسيلة لمضاعفة المال عليه، وأوجبت عليه أن يصدق في نيّته، ويسعى إلى الوفاء، وألّا يتّخذ الإعسار ستارًا للمماطلة وهو قادر. وفي مقابل ذلك، دعت الدائن إلى الصبر على المعسر، وإنظاره، وعدم التضييق عليه أو إهانته، وحثّته على المسامحة والإبراء حين يكون ذلك أرفق وأكرم.
ولو أنّ الناس اتّبعوا هذه الآداب منذ اللحظة الأولى؛ فكتبوا ديونهم، وحدّدوا آجالها، وأوضحوا شروطها، واستدانوا بصدق، وسعوا إلى الوفاء بجدّ، وصبر الدائن على المعسر، ولم يضاعف عليه دَيْنه، لهان خطب القرض، وقلّ ضرره، وحوصر شرّه. فالمشكلة ليست في أن يمدّ القادر يده إلى المحتاج، بل في أن تمتدّ اليد بلا توثيق، أو تؤخذ الأموال بلا نيّة وفاء، أو يتحوّل الإمهال إلى استغلال، والمطالبة إلى إذلال.
وليس من العدل تحميل المقترض وحده كلّ المسؤوليّة؛ فالمسؤوليّة تشمل من يستغلّ حاجته، ومن يخفي عنه الكلفة، والمؤسّسات التي تعقّد التمويل الضروري، والثقافة التي تجعل المظاهر مقياس النجاح. لكنّ ذلك لا يعفي الإنسان من أن يجعل الاقتراض آخر الخيارات، لا أوّلها.
القرض قد يكون يدًا تنتشل الإنسان من ضيق، وقد يكون حفرة مغطّاة بأوراق نقديّة يسيل لها لعاب الحاجة والرفاهيّة الزائفة. وأوّل السلامة أن يتأخّر الإنسان في مدّ يده إليه، وأن يقتصد قبل أن يستدين، ويدرس قبل أن يستثمر، ويسأل قبل أن يثق، ويكتب قبل أن يختلف، ويحسب الثمن كلّه قبل أن تغريه سهولة القسط.
فإذا اقترض، عقد العزم على الوفاء، وإذا أقرض، حفظ حقّه من غير أن يهدر كرامة أخيه؛ لأنّ المال المستدان يُنفق مرّة، لكنّ صاحبه قد يدفع ثمنه من أعوام حياته مرّة بعد أخرى، وقد تدفع معه أسرة كاملة ثمن خصومة كان يمكن لكلمة صادقة، ووثيقة واضحة، ونظرة رحيمة أن تمنعها.
محمد البغدادي

التعليقات
لا توجد تعليقات على هذا المقال بعد. كن أول من يعلق!